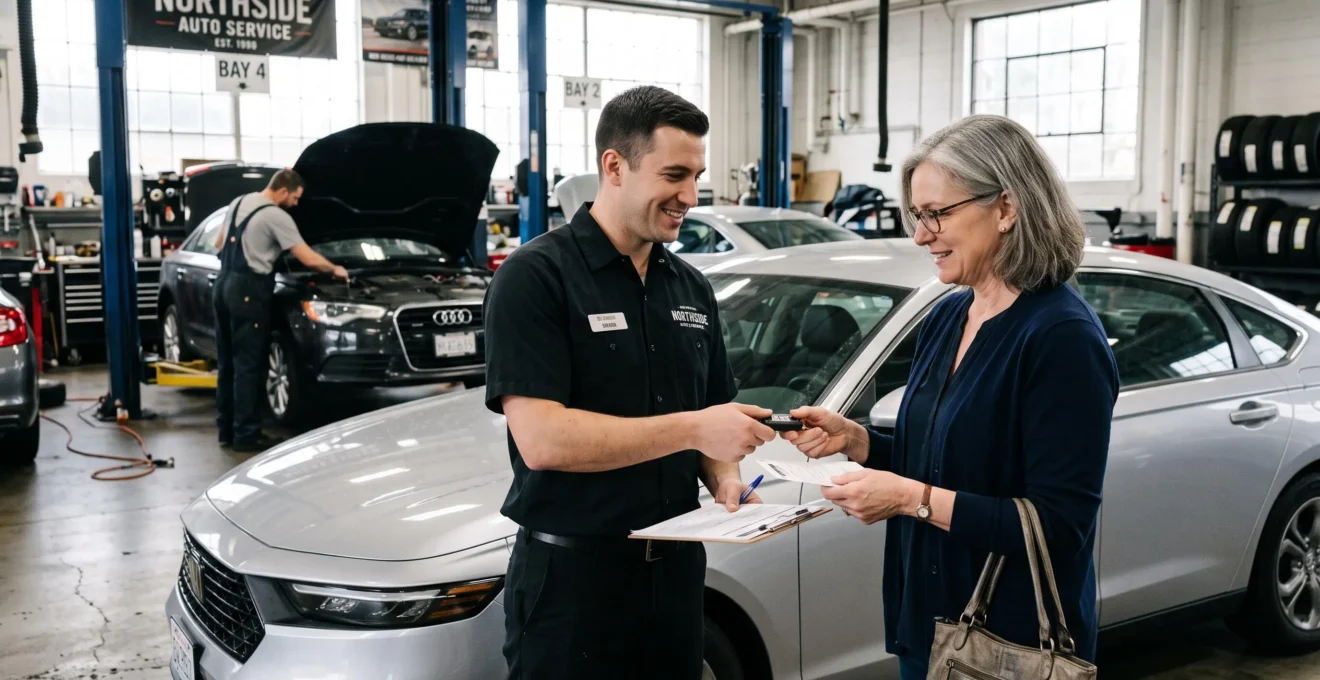
Une panne immobilise votre voiture alors que vous devez vous rendre au travail, conduire vos enfants à l’école ou assurer vos déplacements quotidiens. Après un accident, la situation peut devenir encore plus compliquée lorsque l’expertise et les réparations prennent du temps. Obtenir une voiture de remplacement permet de préserver votre mobilité, mais cette solution n’est pas automatiquement incluse dans votre assurance automobile.
La mise à disposition d’un véhicule temporaire dépend principalement de trois éléments : la cause de l’immobilisation, les garanties de votre contrat et les conditions du prestataire. Un garage peut proposer un véhicule de courtoisie, tandis que votre assureur peut organiser une location ou prendre en charge certains frais. Ces dispositifs obéissent à des règles différentes.
Avant d’accepter un prêt ou d’engager des dépenses, vérifiez donc qui fournit le véhicule, pendant combien de temps, avec quelle assurance et sous quelles conditions de restitution. Les règles juridiques citées ci-dessous concernent principalement la France ; dans les autres pays francophones, les contrats et les réglementations locales doivent être vérifiés.
Voiture de remplacement : les points essentiels
- Le prêt n’est pas automatique : il dépend des garanties souscrites, du motif d’immobilisation ou d’un accord avec le garage.
- Deux solutions principales existent : le véhicule de courtoisie du réparateur et le véhicule fourni ou financé par l’assurance.
- La durée et les frais doivent être confirmés : assurance, franchise, kilométrage et prolongation éventuelle doivent être clarifiés avant la remise des clés.
- Pourquoi une voiture de prêt est-elle refusée après certaines pannes ?
- Véhicule de courtoisie du garage ou voiture de l’assureur : lequel privilégier ?
- Comment organiser la récupération d’une voiture de remplacement après un sinistre ?
- Les erreurs à éviter lors de la restitution d’une voiture de remplacement
- Que faire lorsque la réparation dépasse la durée du prêt de voiture ?
- Dépannage sur place ou remorquage : quelle intervention demander après une panne ?
- Comment vérifier si une facture de réparation automobile est justifiée ?
- Quelles garanties offertes par une assurance auto sont vraiment utiles selon son véhicule ?
Pourquoi une voiture de prêt est-elle refusée après certaines pannes ?
Une voiture de prêt peut être refusée parce que le garage ne dispose d’aucun véhicule disponible ou parce que votre assurance ne couvre pas la panne concernée. Ces deux motifs sont indépendants : un refus du réparateur n’empêche pas nécessairement une prise en charge par l’assureur, et inversement.
En France, le garagiste n’est pas légalement tenu de fournir systématiquement une voiture pendant les réparations. La fiche de l’Institut national de la consommation sur les obligations des garagistes précise cette absence d’obligation générale. Un engagement particulier pris par le professionnel peut toutefois modifier la situation.
Le garage peut notamment refuser un véhicule de courtoisie lorsque sa flotte est déjà utilisée, lorsque les voitures disponibles sont réservées à certaines prestations ou lorsque le prêt n’est pas prévu dans ses conditions commerciales. Il s’agit alors d’une indisponibilité matérielle ou d’une décision commerciale, pas nécessairement d’un refus de votre assureur.
Du côté de l’assurance, les exclusions peuvent concerner :
- Une panne mécanique qui n’entre pas dans les événements couverts par la garantie véhicule de remplacement.
- Une immobilisation liée à l’usure normale ou à un entretien courant non couvert.
- Une défaillance consécutive à un défaut d’entretien, lorsque le contrat prévoit cette exclusion et que ses conditions sont réunies.
- Un dommage intentionnel ou une circonstance expressément exclue par les garanties applicables.
Un sinistre couvert ne donne pas systématiquement droit à une voiture temporaire. Par exemple, une assurance peut prendre en charge les réparations d’un accident sans inclure le prêt d’un véhicule. De même, une assistance dépannage peut couvrir le remorquage sans financer une location.
Avant de vous déplacer, effectuez trois vérifications : consultez les conditions particulières de votre contrat, faites confirmer la garantie effectivement mobilisable et demandez au garage si son refus résulte d’un manque de disponibilité ou d’une condition de prêt.
Demandez une réponse écrite à votre assureur précisant le motif du refus et la clause contractuelle concernée. Vous pourrez ainsi vérifier si une autre garantie, notamment l’assistance, peut intervenir.
Identifier précisément l’origine du refus permet de rechercher une autre solution sans confondre la décision du garage et les obligations de l’assureur.
Véhicule de courtoisie du garage ou voiture de l’assureur : lequel privilégier ?
Le véhicule de courtoisie du garage convient souvent à une immobilisation courte lorsque le réparateur peut le fournir rapidement. Le véhicule organisé par l’assureur est généralement préférable lorsque la réparation risque de durer et qu’une garantie prévoit sa prise en charge. Le choix dépend surtout de la durée autorisée, de l’assurance applicable et des frais éventuels.
Ces deux solutions ne reposent pas sur le même engagement. Le véhicule de courtoisie est prêté selon les disponibilités et les conditions du garage, éventuellement gratuitement. Le véhicule obtenu via l’assurance s’inscrit dans un dispositif contractuel pouvant faire intervenir un loueur partenaire.
Avant de choisir, comparez leurs principales caractéristiques :
| Critère | Véhicule de courtoisie du garage | Véhicule organisé par l’assureur |
|---|---|---|
| Accès | Selon la disponibilité et les engagements du garage | Selon les garanties et les conditions de prise en charge |
| Durée | Fixée dans l’accord de prêt | Limitée selon le contrat et l’événement couvert |
| Catégorie | Dépend des véhicules disponibles | Peut être définie par la garantie |
| Kilométrage | Limite éventuelle fixée par le garage | Limite éventuelle du loueur ou du dispositif d’assurance |
| Carburant | Conditions précisées au départ | Conditions de location ou de prêt applicables |
| Assurance et franchise | À vérifier dans la convention de prêt | À vérifier dans les documents de mise à disposition |
| Participation financière | Prêt éventuellement gratuit, avec frais possibles | Prise en charge totale ou partielle selon le contrat |
La différence essentielle concerne la sécurité de la continuité de mobilité. Un prêt de courtoisie accordé pour une courte période peut prendre fin avant la réparation. À l’inverse, une garantie de remplacement comporte elle aussi une durée maximale, qui ne correspond pas nécessairement à toute l’immobilisation réelle.
La date de début de prise en charge est particulièrement importante. Selon le contrat, le décompte peut commencer à un événement défini, sans attendre la fin des réparations. Accepter une voiture du garage pendant les premiers jours ne garantit donc pas que la totalité des jours prévus par l’assureur restera disponible ensuite.
L’assurance du véhicule prêté mérite aussi une vérification distincte. Il faut identifier l’assureur du véhicule, les dommages couverts, le montant de la franchise, les conducteurs autorisés et les éventuelles restrictions d’utilisation. Un prêt gratuit n’implique ni absence de responsabilité financière ni couverture automatiquement équivalente à celle d’une location.
Pour une réparation dont la fin est incertaine, demandez une estimation au garage et une confirmation écrite à l’assureur avant de choisir. Pour une intervention programmée d’entretien, le véhicule de courtoisie peut être pratique, mais ce geste commercial ne crée pas un droit à une prestation similaire de l’assurance.
Le meilleur dispositif est celui qui répond à votre besoin réel de mobilité, avec des conditions connues avant le départ et une solution anticipée si la réparation prend du retard.
Comment organiser la récupération d’une voiture de remplacement après un sinistre ?
Pour récupérer une voiture de remplacement après un sinistre, contactez rapidement votre assureur ou son service d’assistance, déclarez l’événement dans le délai applicable et faites confirmer la prise en charge. L’assureur indique ensuite si le véhicule peut être réservé immédiatement ou si une expertise ou une validation préalable est nécessaire.
L’organisation varie selon la nature du sinistre, votre responsabilité et le fonctionnement de votre contrat. Le parcours habituel comprend la déclaration, l’évaluation des dommages, l’accord de prise en charge lorsque celui-ci est requis, puis la mise à disposition d’un véhicule.
Toutefois, la remise des clés ne nécessite pas systématiquement d’attendre la fin de l’expertise. Certains dispositifs d’assistance peuvent organiser rapidement une solution de mobilité. Il faut demander à l’assureur quelle étape déclenche concrètement la réservation.
Chaque intervenant joue un rôle différent. L’assureur vérifie les garanties et autorise les prestations qu’il prend en charge. L’expert évalue les dommages lorsqu’une expertise est nécessaire. Le garage établit les conditions et délais de réparation. Enfin, un loueur partenaire ou le garage remet effectivement la voiture temporaire.
La responsabilité dans l’accident modifie les possibilités d’indemnisation. Si vous êtes responsable, la mise à disposition dépend principalement des garanties souscrites. Si vous êtes victime d’un accident causé par un tiers, vous pouvez également demander réparation du préjudice lié à la privation d’utilisation de votre véhicule.
En France, la fiche de l’Institut national de la consommation sur l’indemnisation des accidents matériels explique notamment que des frais de location justifiés peuvent faire l’objet d’une demande de remboursement. Ce recours ne signifie pas qu’une voiture doit être automatiquement fournie, ni que toutes les dépenses seront remboursées intégralement.
Votre propre assureur peut aussi intervenir dans le règlement du dossier selon les conventions applicables entre compagnies. Demandez-lui qui organise le véhicule et quels justificatifs seront nécessaires si vous devez avancer des frais.
Les cinq vérifications avant de prendre la route
- Obtenir l’autorisation : demandez la confirmation écrite de prise en charge avec le numéro de dossier et la durée accordée.
- Contrôler le véhicule : réalisez un état des lieux contradictoire, prenez des photos datées et conservez le document signé.
- Vérifier l’assurance : récupérez les conditions de couverture, les exclusions et le montant éventuel de la franchise.
- Valider les modalités d’utilisation : faites préciser par écrit le kilométrage, les conducteurs autorisés, le carburant et le lieu de restitution.
- Conserver les justificatifs : rassemblez la convention de prêt ou de location, le bordereau de remise, les autorisations et les documents de réparation dans un même dossier.
Si la catégorie du véhicule proposé ne correspond pas à vos contraintes familiales ou professionnelles, signalez-le avant la réservation. Un véhicule plus grand ou mieux équipé n’est pas nécessairement couvert par votre garantie.
Une confirmation écrite des conditions de mise à disposition réduit les risques de contestation et facilite la restitution lorsque votre voiture personnelle redevient disponible.
Les erreurs à éviter lors de la restitution d’une voiture de remplacement
Les principales erreurs lors de la restitution d’une voiture de remplacement sont le dépassement de la durée autorisée, l’absence d’état des lieux, un niveau de carburant non conforme et une remise au mauvais endroit. Elles peuvent entraîner des frais supplémentaires, même lorsque le prêt initial était gratuit ou pris en charge par l’assurance.
Le premier réflexe consiste à relire la convention de prêt ou de location avant la date de retour. Vérifiez l’heure limite, l’adresse de restitution, le kilométrage autorisé et les conditions relatives au carburant ou à la recharge électrique.
Le second point concerne les dommages constatés sur la voiture. Une rayure, un choc ou une dégradation intérieure peut donner lieu à une facturation selon les responsabilités, les garanties et la franchise applicable. L’assurance du véhicule peut couvrir certains dommages sans supprimer toute participation financière du conducteur.
Pour limiter les contestations, réalisez un état des lieux contradictoire à l’arrivée, idéalement en présence du représentant du garage ou du loueur. Comparez-le avec celui du départ et conservez les deux exemplaires ainsi que les photographies. Si un retour sans présence du prestataire est prévu, demandez au préalable comment l’état du véhicule sera constaté.
Le calendrier constitue une autre source de difficultés. Rendre la voiture de remplacement avant la fin des réparations peut vous laisser sans moyen de transport. La conserver après l’échéance autorisée peut, au contraire, générer une facturation personnelle. Si votre véhicule n’est pas prêt, demandez une prolongation avant l’expiration du prêt, auprès du garage, de l’assureur ou du loueur selon le dispositif.
Enfin, pensez aux éléments qui ne se voient pas lors de l’inspection extérieure. Retirez vos objets personnels, supprimez les téléphones associés au système Bluetooth, effacez les destinations enregistrées dans le GPS et déconnectez vos comptes éventuels.
Les contraventions, péages et frais liés à l’utilisation du véhicule peuvent aussi vous être réclamés après sa restitution, selon les circonstances et les conditions contractuelles. Conservez donc votre justificatif de retour ainsi que la date et l’heure de remise des clés.
La restitution ne se limite pas à rendre les clés : elle doit établir clairement la fin de votre responsabilité d’utilisation, sans laisser de désaccord sur l’état du véhicule ou les frais restant dus.
Que faire lorsque la réparation dépasse la durée du prêt de voiture ?
Lorsque la réparation dépasse la durée autorisée du véhicule de remplacement, demandez une prolongation avant la fin du prêt en transmettant un justificatif du garage. L’assureur ou le prestataire peut accepter, refuser ou proposer une extension payante selon le contrat. Si aucune prolongation n’est possible, recherchez une solution alternative et vérifiez vos possibilités d’indemnisation.
Le problème provient souvent du décalage entre deux calendriers : celui de la garantie et celui de la réparation. Une assurance peut prévoir une durée maximale de mise à disposition, tandis que l’immobilisation réelle comprend plusieurs phases successives.
Ces phases peuvent inclure l’attente de l’expertise, la validation du devis, la commande des pièces et les travaux eux-mêmes. Le décompte des jours de prêt commence selon les conditions prévues par la garantie, parfois avant le début effectif des réparations.
La durée technique de réparation et la durée réelle d’immobilisation ne sont donc pas nécessairement identiques. Une pièce indisponible peut repousser la remise de votre voiture alors que les jours de remplacement continuent à s’écouler.
Pour défendre une demande de prolongation, sollicitez du garage une attestation écrite indiquant le motif précis du retard, la date prévisionnelle de livraison ou de réparation et, si possible, la durée restante estimée. Transmettez ce document à l’organisme qui autorise la prise en charge.
Demandez ensuite une réponse distinguant clairement trois situations : prolongation sans supplément, prolongation avec participation financière ou impossibilité d’extension. Ne considérez pas l’absence de réponse comme un accord.
Si votre demande est refusée, plusieurs alternatives peuvent être examinées :
- Une location classique, avec éventuelle participation de l’assureur si la garantie le prévoit.
- Un autre véhicule de courtoisie disponible dans un garage partenaire, sous réserve d’accord.
- Des frais de transports alternatifs éventuellement couverts par une garantie de mobilité.
- Une demande d’indemnisation lorsque le retard cause un préjudice imputable à un professionnel ou à un tiers responsable.
En cas d’accident dont un tiers est responsable, les frais raisonnables et justifiés liés à la privation de votre véhicule peuvent faire l’objet d’une demande d’indemnisation. Joignez notamment les factures de location, les éléments du dossier de sinistre et les explications écrites du réparateur. Le remboursement dépend des circonstances et ne peut pas être considéré comme automatique.
Lorsque le retard est imputable au garage lui-même, une réclamation distincte peut aussi être envisagée. Il faut alors établir les engagements du réparateur, le retard qui lui est reproché et les dépenses supplémentaires effectivement subies.
Anticiper l’échéance du véhicule temporaire évite de devoir accepter dans l’urgence une location non couverte ou une prolongation dont le coût reste incertain.
Dépannage sur place ou remorquage : quelle intervention demander après une panne ?
Demandez un dépannage sur place si la panne peut être résolue rapidement et en sécurité, par exemple pour certains problèmes de batterie ou de roue. Le remorquage devient préférable lorsque la réparation nécessite un équipement spécialisé ou que le véhicule ne peut plus circuler sans danger. Le lieu de la panne et les conditions d’assistance influencent également cette décision.
Sur un parking ou une voie accessible, une intervention mobile peut parfois remettre le véhicule en état de fonctionnement. Une panne mécanique importante, une défaillance affectant la sécurité ou une réparation impossible sur place nécessite généralement son transport vers un atelier.
Le choix est aussi financier. Les contrats d’assistance peuvent prévoir des limites de remorquage, des restrictions liées à la distance depuis le domicile ou des conditions concernant le garage de destination. Une intervention engagée sans accord préalable peut entraîner des frais non pris en charge.
Sur les autoroutes et routes express françaises concernées, les règles sont particulières : seules les entreprises agréées peuvent effectuer les opérations de dépannage et de remorquage prévues par le dispositif réglementé.
151 € TTC
Forfait réglementé de dépannage sur place applicable en France depuis le 1er janvier 2026 pour un véhicule de moins de 3,5 tonnes de PTAC, comprenant le déplacement et trente minutes de réparation. Des frais supplémentaires peuvent s’appliquer selon l’intervention.
Montant indiqué dans la fiche de la DGCCRF sur le dépannage et le remorquage sur autoroute.
En cas d’immobilisation sur autoroute, privilégiez d’abord votre sécurité et les moyens d’alerte prévus. En France, l’intervention est organisée par les opérateurs habilités. Vous pouvez ensuite informer votre assistance pour examiner les modalités de remboursement ou de poursuite de la prise en charge.
Le lien avec la voiture de remplacement dépend de votre contrat. Certaines garanties exigent une immobilisation caractérisée, une durée minimale de réparation ou une intervention organisée par l’assistance. Un dépannage qui permet de reprendre immédiatement la route peut donc ne pas ouvrir les mêmes prestations qu’un remorquage suivi d’une immobilisation.
Le remorquage ne déclenche pas automatiquement le droit à un véhicule temporaire. Il constitue seulement l’une des circonstances pouvant être prises en compte par la garantie.
Lors de l’appel d’assistance, demandez quelle garantie est activée, quels frais sont couverts, quel garage peut recevoir la voiture et si une solution de mobilité est prévue. Faites confirmer les éléments importants par écrit lorsque la situation le permet, avant d’engager une dépense non urgente.
Une intervention bien coordonnée facilite la réparation et peut éviter des frais supplémentaires, sans pour autant remplacer la vérification distincte du droit à une voiture temporaire.
Comment vérifier si une facture de réparation automobile est justifiée ?
Pour vérifier une facture de réparation automobile, comparez les prestations facturées au devis initial, à l’ordre de réparation et, lorsqu’il existe, au rapport d’expertise. Contrôlez les pièces, les heures de main-d’œuvre, les tarifs appliqués et les travaux supplémentaires. Toute différence importante doit être expliquée avant d’être considérée comme justifiée.
La facture doit permettre de comprendre les prestations réalisées et les montants demandés. Les informations utiles comprennent notamment la désignation des pièces, leur prix, les opérations de main-d’œuvre, les fournitures facturées et la TVA applicable.
Les références techniques ou la nature des pièces peuvent aussi faciliter le contrôle, mais toutes ces informations ne sont pas nécessairement obligatoires sur chaque facture. Les exigences varient selon la réglementation du pays et la nature des prestations.
En France, la réglementation encadre la facturation des réparations automobiles. Une note est notamment obligatoire pour les prestations dépassant 25 € TTC. En revanche, un devis ou un ordre de réparation n’est pas imposé de manière générale, même s’il est fortement utile pour établir ce qui a été convenu.
La fiche de la DGCCRF sur les devis, ordres de réparation et factures automobiles détaille ces documents et les possibilités de contestation.
Pour effectuer un contrôle efficace, procédez ligne par ligne :
- Comparez les réparations facturées avec les interventions initialement acceptées.
- Vérifiez les pièces remplacées, leur désignation et leur prix.
- Examinez les temps de main-d’œuvre et les taux horaires appliqués.
- Recherchez d’éventuels doublons ou opérations supplémentaires non autorisées.
- Rapprochez le montant final de l’accord de prise en charge de l’assureur, lorsqu’il existe.
En présence d’un sinistre donnant lieu à expertise, le rapport de l’expert sert notamment à évaluer les dommages et les réparations prises en compte par l’assureur. Il ne remplace pas la facture du garage. Si des dommages supplémentaires sont découverts pendant les travaux, une validation complémentaire peut être nécessaire.
Pour une panne mécanique classique, le contrôle repose principalement sur les engagements du réparateur et les éventuelles conditions d’une garantie mécanique. L’assureur ne valide pas automatiquement chaque facture lorsque les travaux ne relèvent pas d’un sinistre couvert.
En cas de désaccord, commencez par demander au garage une explication écrite et, si nécessaire, une facture corrigée ou un devis complémentaire. Une expertise contradictoire peut être envisagée si le différend porte sur la nécessité ou la qualité des travaux.
Il faut distinguer un litige de facturation avec le réparateur d’un refus de prise en charge par l’assurance. Le premier relève du professionnel et des recours de consommation compétents ; le second doit d’abord être soumis au service de réclamation de l’assureur, puis, si les conditions sont réunies, au médiateur compétent.
Une facture contrôlée permet de mieux comprendre les dépenses réellement dues, les éventuelles sommes couvertes et les conséquences financières d’une immobilisation prolongée.
À retenir avant de choisir vos garanties automobiles
- Le prix d’une assurance ne suffit pas à mesurer son utilité : les événements couverts et les plafonds comptent autant que la cotisation.
- Pour un conducteur dépendant de sa voiture, la combinaison assistance et véhicule de remplacement peut avoir une valeur pratique importante.
- La durée de prêt, les exclusions, la catégorie du véhicule et la franchise kilométrique doivent être vérifiées avant toute panne.
Quelles garanties offertes par une assurance auto sont vraiment utiles selon son véhicule ?
Les garanties automobiles les plus utiles dépendent de la valeur de votre voiture, de son âge, de votre capacité à financer des réparations et de votre besoin quotidien de mobilité. Pour obtenir un véhicule temporaire après une immobilisation, les garanties à examiner en priorité sont l’assistance et le véhicule de remplacement, qui peuvent être incluses ou proposées en option.
Il est important de distinguer la protection du véhicule de la protection de votre mobilité. Une garantie dommages tous accidents peut couvrir des réparations selon ses conditions, mais elle ne prévoit pas nécessairement de voiture de remplacement. Inversement, certaines prestations d’assistance peuvent être particulièrement utiles pour un véhicule ancien dont les garanties dommages sont limitées.
La sélection doit donc tenir compte du rapport entre le coût annuel des garanties, la valeur du véhicule et les conséquences financières d’une immobilisation.
| Profil | Garanties à étudier en priorité | Points de vigilance |
|---|---|---|
| Voiture neuve ou récente | Dommages tous accidents, vol, valeur à neuf ou indemnisation renforcée, assistance | Franchise, dépréciation, plafonds et durée des garanties |
| Voiture ancienne de faible valeur | Responsabilité civile obligatoire, assistance, protection juridique éventuelle | Coût des garanties dommages par rapport à la valeur de remplacement |
| Utilisation quotidienne indispensable | Assistance renforcée et véhicule de remplacement | Conditions de déclenchement, durée maximale et catégorie fournie |
| Longs trajets fréquents | Assistance étendue, dépannage et remorquage, solutions de mobilité | Territoires couverts, restrictions kilométriques et plafonds |
Pour arbitrer les garanties dommages, comparez leur cotisation supplémentaire, la franchise et l’indemnisation potentielle avec la valeur actuelle du véhicule. Aucun seuil universel de rentabilité ne peut être fixé sans ces données et sans tenir compte de votre capacité à supporter une perte financière.
Pour la mobilité, le raisonnement est différent : même une voiture de faible valeur peut être indispensable pour travailler ou accompagner sa famille. Une assistance adaptée et une garantie de remplacement peuvent alors mériter d’être conservées malgré l’âge du véhicule.
Avant la souscription ou le renouvellement, contrôlez les conditions particulières et les clauses applicables des conditions générales. Vérifiez notamment si les pannes mécaniques sont couvertes, si un garage partenaire est nécessaire, si une distance minimale du domicile s’applique et combien de jours de remplacement peuvent être accordés selon le type d’événement.
Interrogez également l’assureur sur les situations où la voiture reste techniquement roulante mais ne peut plus être utilisée normalement, ainsi que sur les conditions de prolongation lors d’une attente de pièces.
Avant votre prochaine échéance d’assurance, demandez un récapitulatif écrit des prestations d’assistance et de remplacement, avec leurs exclusions et durées maximales. Vous pourrez alors décider si votre contrat vous permet réellement de continuer vos déplacements essentiels en cas d’immobilisation.
Peut-on obtenir une voiture de remplacement dès le premier jour d’immobilisation ?
Oui, certains contrats permettent une mise à disposition rapide, mais ce n’est pas systématique. Le droit dépend notamment de l’événement couvert, des conditions de déclenchement de la garantie et des disponibilités du prestataire. Demandez à l’assistance si la réservation peut commencer immédiatement et à quelle date débute le décompte des jours autorisés.
Le conjoint peut-il conduire une voiture de remplacement ?
Cela dépend de la convention de prêt ou de location et de l’assurance applicable au véhicule. Certaines conditions peuvent limiter la conduite aux personnes nommément autorisées ou imposer des critères d’âge et d’ancienneté du permis. Faites ajouter ou confirmer le conducteur supplémentaire avant qu’il prenne le volant.
Peut-on refuser une voiture de remplacement trop petite pour sa famille ?
Vous pouvez signaler qu’un véhicule proposé ne répond pas à vos besoins, notamment au nombre de passagers ou aux équipements de sécurité nécessaires. Toutefois, la garantie peut limiter la prise en charge à une catégorie déterminée. Demandez si un véhicule adapté est disponible et si un éventuel surclassement entraîne un supplément à votre charge.
Faut-il avancer une caution pour récupérer une voiture temporaire ?
Un dépôt de garantie ou une préautorisation bancaire peut être demandé par le garage ou le loueur, même lorsque le coût du véhicule est pris en charge par l’assurance. Son montant et ses modalités de restitution dépendent des conditions du prestataire. Vérifiez également la franchise applicable en cas de dommage, qui constitue un mécanisme différent du dépôt de garantie.
Que faire si l’assurance refuse le remboursement d’une location déjà payée ?
Demandez une justification écrite du refus et identifiez si votre demande repose sur une garantie contractuelle ou sur le préjudice causé par un tiers responsable. Joignez les factures, les preuves d’immobilisation, les échanges avec le garage et les éventuelles autorisations de l’assureur. Si le différend persiste, utilisez la procédure de réclamation puis le dispositif de médiation compétent selon le pays et la nature du litige.