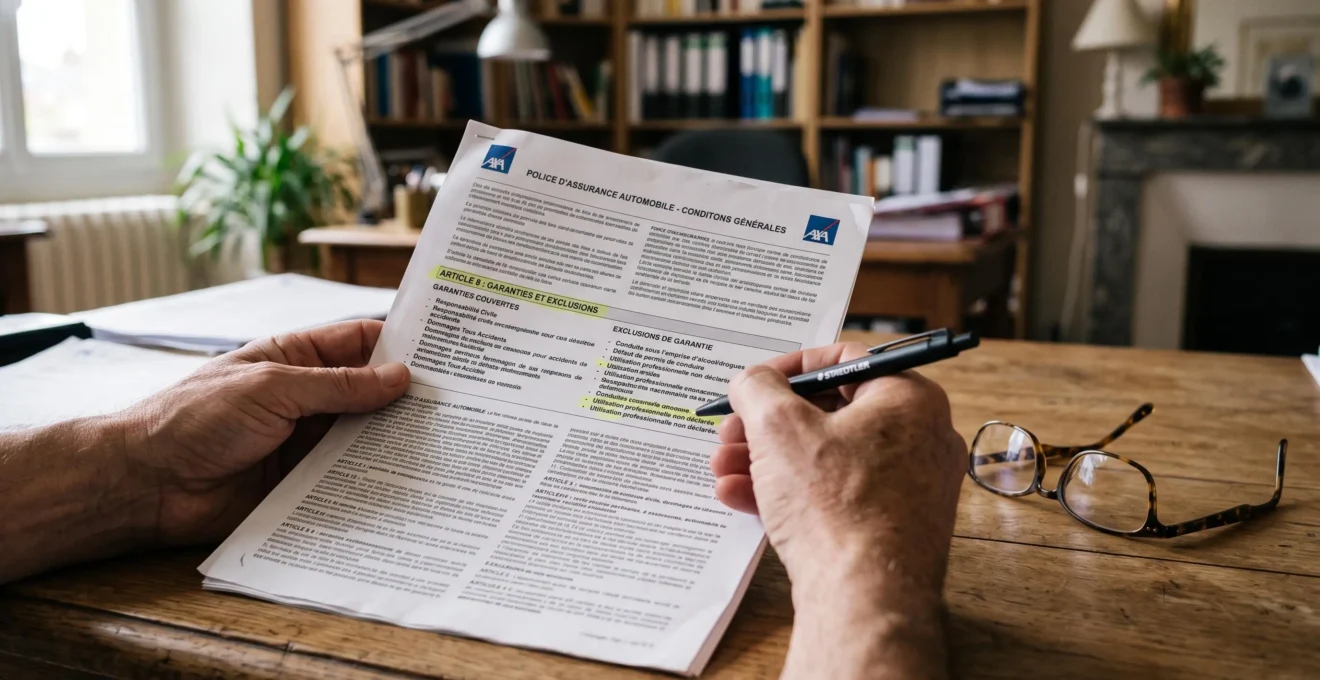
Une assurance auto adaptée ne se résume pas au choix entre une formule au tiers et une formule tous risques. La valeur actuelle du véhicule, son ancienneté, son lieu de stationnement et les habitudes de conduite déterminent quelles garanties méritent réellement leur coût. Une protection intéressante pour une voiture neuve peut devenir peu rentable quelques années plus tard, tandis qu’une garantie négligée peut exposer le conducteur à une dépense importante.
Pour comparer efficacement deux contrats, il faut examiner les risques couverts, les exclusions, les franchises et les plafonds d’indemnisation. Le prix annuel ne suffit pas : une cotisation plus faible peut correspondre à une prise en charge moins favorable après un accident, un vol ou une catastrophe naturelle.
Les principes de comparaison présentés ici sont utiles aux automobilistes francophones. Les références légales citées concernent toutefois la France : les obligations d’assurance, les régimes d’indemnisation et les possibilités de résiliation diffèrent notamment en Belgique, en Suisse, au Luxembourg et au Canada.
Les points essentiels pour choisir ses garanties auto
- Une voiture récente ou de forte valeur justifie généralement une protection matérielle plus étendue qu’un véhicule ancien de faible valeur marchande.
- Les franchises, exclusions et plafonds déterminent le montant réellement remboursé, parfois davantage que l’intitulé commercial de la formule.
- Pour payer moins cher sans perdre une protection utile, il faut comparer le coût annuel des garanties avec les risques financiers que le conducteur peut raisonnablement supporter.
- Pourquoi les dégâts causés par une inondation ne sont-ils pas toujours indemnisés ?
- Garantie valeur à neuf ou valeur de remplacement : laquelle privilégier selon son véhicule ?
- Comment repérer les exclusions de garantie avant de signer une assurance auto ?
- Les équipements non déclarés qui peuvent poser problème après un vol de voiture
- Quand supprimer la garantie dommages tous accidents sur une voiture ancienne ?
- Antivol mécanique ou traceur GPS : lequel privilégier pour une voiture récente ?
- Les pièges d’une assurance auto très bon marché avec des franchises élevées
- Comment réduire le coût de l’assurance auto sans dégrader sa couverture ?
Pourquoi les dégâts causés par une inondation ne sont-ils pas toujours indemnisés ?
Les dommages causés par une inondation ne sont pas systématiquement indemnisés, car leur prise en charge dépend des garanties souscrites et des conditions de reconnaissance de l’événement. En France, le régime légal des catastrophes naturelles nécessite notamment un arrêté interministériel. Sans cet arrêté, une autre garantie contractuelle peut éventuellement intervenir, mais rien ne garantit son application.
La distinction essentielle concerne la garantie catastrophes naturelles, la garantie événements climatiques et les garanties de dommages au véhicule. En France, la première est une extension légale des contrats qui couvrent les dommages matériels concernés. Elle ne protège donc pas automatiquement une voiture assurée uniquement en responsabilité civile.
Selon l’article L125-1 du Code des assurances, la reconnaissance de l’état de catastrophe naturelle repose sur un arrêté interministériel publié au Journal officiel, précisant notamment les zones et les périodes concernées.
Lorsque cette reconnaissance fait défaut, il faut examiner les garanties contractuelles : certains contrats prévoient une couverture des inondations ou des événements climatiques, tandis que d’autres peuvent éventuellement mobiliser une garantie dommages tous accidents selon la nature du sinistre et leurs clauses. La simple présence d’une garantie tempête ne suffit pas à établir que toutes les inondations sont couvertes.
Le lieu et les circonstances du sinistre peuvent également jouer un rôle. Une voiture submergée dans un parking souterrain, un véhicule stationné dans une zone inondable et une automobile conduite sur une route déjà inondée ne présentent pas nécessairement les mêmes circonstances contractuelles. L’assureur peut examiner les causes des dommages, les déclarations de l’assuré et les exclusions applicables.
Stationner en zone inondable n’entraîne pas automatiquement une exclusion. De même, circuler dans une zone signalée comme dangereuse ne suffit pas, à lui seul, à établir un refus d’indemnisation : celui-ci doit reposer sur les règles applicables et les clauses opposables du contrat.
Avant de choisir une protection, deux éléments méritent une attention particulière :
- La franchise : elle représente la somme restant à la charge de l’assuré après indemnisation et peut obéir à des règles spécifiques pour les catastrophes naturelles.
- Les limites d’indemnisation : il faut vérifier la valeur du véhicule retenue, l’étendue des dommages couverts et les éventuels plafonds contractuels applicables.
Une voiture régulièrement stationnée dans une zone exposée aux crues peut justifier une attention particulière à la couverture des inondations. À l’inverse, un véhicule peu exposé présente un risque différent, sans pour autant être totalement protégé contre un événement exceptionnel. Le type de stationnement doit être examiné concrètement : un parking couvert peut lui-même être vulnérable à une montée des eaux.
Cette analyse permet de distinguer une protection réellement adaptée au risque géographique d’une garantie dont le nom paraît rassurant, mais dont les conditions d’application restent limitées. Une fois le risque couvert identifié, il reste à déterminer sur quelle valeur le véhicule serait indemnisé.
Garantie valeur à neuf ou valeur de remplacement : laquelle privilégier selon son véhicule ?
La garantie valeur à neuf est généralement plus intéressante pour un véhicule récent dont la valeur a sensiblement diminué depuis son achat. La valeur de remplacement convient davantage à une voiture ancienne, car elle reflète sa valeur au moment du sinistre. Le bon choix dépend toutefois de la définition contractuelle de chaque valeur, de la durée de la garantie et de son surcoût.
Plusieurs notions financières doivent être distinguées. La valeur d’achat correspond au prix réellement payé pour acquérir le véhicule. La valeur à neuf est une valeur d’indemnisation définie par le contrat, qui peut correspondre au prix d’achat initial ou à une autre base contractuelle.
La valeur de remplacement à dire d’expert (VRADE) correspond à l’estimation du coût nécessaire pour acquérir un véhicule comparable à celui qui a été endommagé, compte tenu notamment de son âge, de son kilométrage et de son état. La valeur vénale désigne sa valeur marchande, généralement appréciée dans le contexte d’une vente. Ces valeurs ne coïncident pas nécessairement.
Le choix dépend principalement de l’ancienneté du véhicule et de sa décote. Sur une voiture achetée neuve, l’écart entre le prix initial et la valeur de remplacement peut devenir important. Une garantie valeur à neuf peut donc améliorer sensiblement l’indemnisation après un vol ou une destruction totale, si ces événements entrent dans son champ d’application.
Pour une voiture d’occasion ancienne, la garantie valeur à neuf est souvent moins pertinente, notamment lorsque sa durée d’application est limitée aux premières années de vie du véhicule.
Le tableau suivant permet de comparer les deux mécanismes sans supposer qu’ils sont identiques chez tous les assureurs.
| Critère | Valeur à neuf contractuelle | Valeur de remplacement |
|---|---|---|
| Base d’indemnisation | Valeur prévue au contrat, éventuellement liée au prix initial | Valeur estimée d’un véhicule comparable au moment du sinistre |
| Véhicule concerné | Principalement récent, selon les conditions de souscription | Récent ou ancien |
| Durée | Souvent limitée contractuellement | Applicable selon les garanties souscrites et leurs modalités |
| Point de vigilance | Expiration, barème de transition et événements couverts | Méthode d’expertise, état du véhicule et éventuelle franchise |
Certains contrats prévoient un maintien temporaire de la valeur à neuf, puis un passage à la VRADE ou à une indemnisation majorée selon un barème. Il n’existe pas de durée universelle : la date de départ, les conditions de fin et le mécanisme de transition doivent être recherchés dans les documents contractuels.
Pour juger de la rentabilité de cette option, il faut comparer son supplément annuel de prime à l’écart potentiel d’indemnisation, tout en tenant compte de la probabilité d’un sinistre total. L’écart entre deux valeurs représente un gain possible en cas de sinistre couvert, et non une économie certaine.
Une garantie favorable sur le papier peut perdre son intérêt si elle expire rapidement ou si ses conditions excluent l’événement redouté. Cette question conduit naturellement à examiner les limitations contractuelles avant toute signature.
Comment repérer les exclusions de garantie avant de signer une assurance auto ?
Pour identifier les exclusions d’une assurance auto, il faut lire les conditions générales, les conditions particulières et les éventuelles annexes, puis vérifier les restrictions liées aux conducteurs, aux usages et aux sinistres. Une garantie annoncée dans un devis peut être limitée dans certaines situations. Les points ambigus doivent être clarifiés par écrit avant la souscription.
Les conditions générales définissent habituellement les garanties, leurs exclusions et leurs modalités d’application. Les conditions particulières précisent notamment le véhicule assuré, les conducteurs désignés, les options, les franchises et les dispositions propres au contrat. Des annexes ou conditions spéciales peuvent compléter cet ensemble.
La lecture doit porter sur les clauses applicables dans leur totalité, et non seulement sur le tableau commercial récapitulatif.
En France, les recommandations d’ABE Infoservice avant de souscrire une assurance automobile rappellent notamment l’importance des déclarations exactes, des exclusions, des franchises et du devoir de conseil du professionnel. Les exclusions doivent être formelles et limitées et figurer en caractères très apparents dans la police, conformément aux règles françaises applicables.
Les situations suivantes méritent une vérification spécifique :
- Le prêt du volant : déterminer si une autre personne peut conduire le véhicule et si une franchise supplémentaire s’applique. Le prêt n’est pas automatiquement exclu de tous les contrats.
- Les conducteurs habituels : vérifier que leur identité et leur usage du véhicule correspondent aux déclarations effectuées.
- L’usage professionnel : signaler les déplacements professionnels ou activités particulières lorsque l’assureur les demande et vérifier leur prise en charge.
- L’entretien du véhicule : examiner les restrictions susceptibles de concerner certains dommages liés à l’usure ou à un défaut d’entretien, sans supposer qu’un simple manquement exclut tous les sinistres.
- Les circonstances d’un accident : rechercher les restrictions propres à la garantie concernée, notamment les conditions de conduite et les usages autorisés.
Il est également essentiel de distinguer les conséquences juridiques d’une clause. Une exclusion peut écarter une garantie pour un risque déterminé. Une limitation peut restreindre un poste d’indemnisation ou prévoir un plafond. Une déclaration inexacte peut, selon les circonstances et le droit applicable, entraîner d’autres conséquences, notamment une réduction d’indemnité ou la nullité du contrat.
Ces mécanismes ne sont pas interchangeables. Leurs effets peuvent aussi différer entre l’indemnisation des tiers victimes et celle des dommages subis par l’assuré.
Checklist : cinq vérifications avant de signer son assurance auto
- Récupérer les conditions générales, particulières et annexes applicables. Livrable : un dossier contenant les versions du contrat proposé.
- Relever les exclusions des garanties importantes. Livrable : un tableau associant chaque risque à la clause correspondante.
- Contrôler les conducteurs, les usages et le stationnement déclarés. Livrable : une fiche de déclaration vérifiée et cohérente avec la situation réelle.
- Reporter les franchises, plafonds et limitations dans un document comparatif. Livrable : une grille de comparaison identique pour chaque devis.
- Envoyer au conseiller les questions restées sans réponse et conserver ses précisions. Livrable : une confirmation écrite des conditions applicables.
Le professionnel d’assurance doit recueillir les informations utiles à l’évaluation des besoins et respecter ses obligations d’information et de conseil, selon le droit applicable. Une explication orale ne remplace toutefois pas les dispositions contractuelles. Il est préférable de faire confirmer tout point important par écrit et, si nécessaire, de demander une modification explicite du contrat.
Une fois ces limites identifiées, un autre point mérite l’attention : la description exacte du véhicule assuré. Les équipements ajoutés après l’achat peuvent créer un écart entre le bien réellement possédé et celui que l’assureur s’est engagé à couvrir.
Les équipements non déclarés qui peuvent poser problème après un vol de voiture
Après le vol d’un véhicule, les équipements ajoutés hors configuration d’origine peuvent être indemnisés de façon limitée, voire exclus, lorsque le contrat ne les couvre pas. Une sono améliorée, des jantes particulières ou un aménagement intérieur coûteux ne sont pas nécessairement inclus dans la valeur assurée. Leur déclaration et la conservation de justificatifs permettent de mieux sécuriser une éventuelle indemnisation.
La garantie vol protège le véhicule selon sa définition contractuelle. Certains contrats incluent les équipements montés d’origine ou proposés au catalogue du constructeur. D’autres distinguent les accessoires de série, les équipements optionnels et les modifications réalisées après l’achat.
Une déclaration spécifique peut notamment être utile pour des jantes remplacées, une installation audio personnalisée, un attelage ajouté ou des équipements intérieurs particuliers. Il faut vérifier si ces éléments sont déjà compris dans le contrat avant de payer une extension inutile.
La distinction devient financièrement importante lorsque le véhicule est fortement personnalisé. Les accessoires peuvent représenter une valeur significative sans être intégralement pris en compte dans l’estimation du véhicule.
Selon la fiche Service Public sur l’indemnisation après un vol de véhicule, le montant remboursé pour les accessoires ou éléments volés dépend des dispositions du contrat. Les pièces justificatives permettent à l’assureur d’examiner le préjudice et les conditions de prise en charge.
Trois modalités sont notamment à rechercher : l’indemnisation selon une valeur d’usage tenant compte de la vétusté, l’application d’un plafond spécifique ou l’absence de couverture de certains accessoires. Une franchise peut également réduire l’indemnité.
Un dossier solide comprend les factures d’achat et d’installation, des photographies permettant d’identifier les équipements ainsi que les éventuelles confirmations écrites de leur couverture. Les photos datées ou les documents comportant des références précises facilitent l’identification des biens et leur valorisation.
La déclaration doit rester exacte. Sous-estimer ou omettre des informations demandées peut avoir des conséquences sur le règlement du sinistre, selon les circonstances. À l’inverse, produire des factures falsifiées ou présenter volontairement une valeur mensongère expose à des conséquences graves. La valeur à assurer doit être justifiable.
Il est préférable d’actualiser la déclaration lorsque des modifications significatives sont apportées au véhicule, plutôt que d’attendre un vol pour découvrir les limites de la garantie.
Plus la valeur des accessoires augmente, plus une couverture adaptée peut être utile. À l’inverse, sur un véhicule ancien peu équipé, certaines extensions deviennent secondaires : la pertinence économique de la protection matérielle mérite alors d’être réévaluée.
Quand supprimer la garantie dommages tous accidents sur une voiture ancienne ?
La garantie dommages tous accidents peut devenir moins intéressante lorsque la valeur de remplacement d’une voiture ancienne est faible par rapport au supplément de cotisation et à la franchise. Il n’existe toutefois aucun âge universel pour la supprimer. La décision dépend également de la capacité financière du conducteur à remplacer son véhicule après un accident responsable ou sans tiers identifié.
La garantie dommages tous accidents protège le véhicule contre un ensemble étendu d’accidents, sous réserve des exclusions contractuelles. Elle peut notamment intervenir lorsque le conducteur est responsable, lorsqu’il subit une sortie de route ou lorsqu’aucun tiers responsable n’est identifiable.
Une garantie collision est plus restrictive : son application dépend de la nature de la collision et des tiers concernés. Les dommages causés par le vandalisme doivent, quant à eux, être recherchés dans les garanties et définitions contractuelles, sans présumer qu’ils sont systématiquement inclus dans la garantie dommages tous accidents.
Comme l’expliquent les explications d’ABE Infoservice sur les garanties automobiles, la responsabilité civile obligatoire protège les tiers, tandis que les garanties facultatives couvrent, selon leurs conditions, les dommages subis par le véhicule ou le conducteur.
Une méthode simple consiste à comparer la valeur actuelle du véhicule au coût supplémentaire de la garantie, puis à intégrer la franchise et les indemnités éventuellement attendues.
Exemple hypothétique : conserver ou supprimer la garantie dommages
Une voiture ancienne présente une valeur de remplacement estimée à 2 000 €. Le supplément annuel pour maintenir la garantie dommages tous accidents est de 400 €, avec une franchise de 500 €.
En cas de destruction totale couverte, l’indemnisation pourrait, dans cet exemple simplifié, atteindre 1 500 € après déduction de la franchise, sous réserve des conditions contractuelles. Le supplément de prime représente ici 20 % de la valeur estimée du véhicule chaque année.
Ce constat ne suffit pas à recommander une suppression : il faut aussi considérer la probabilité d’un sinistre et la possibilité de financer le remplacement du véhicule. Ces montants sont purement pédagogiques et ne constituent ni un tarif de marché ni un seuil conseillé.
La comparaison devient particulièrement pertinente lorsque plusieurs années de supplément de prime représentent une part importante de la valeur du véhicule. Le coût passé de l’assurance ne doit cependant pas orienter seul le choix : la décision concerne les risques et les dépenses futurs.
Il faut également vérifier les garanties associées à la formule tous risques. Une modification peut entraîner la disparition d’une assistance dès le domicile, d’un véhicule de remplacement ou d’autres prestations, selon la structure du contrat.
Le kilométrage annuel, l’expérience du conducteur, la fréquence des déplacements et le stationnement influencent également l’exposition au risque. Un automobiliste qui utilise quotidiennement sa voiture pour travailler peut accorder davantage de valeur à la continuité de sa mobilité qu’un conducteur occasionnel disposant d’une autre solution de transport.
Le passage à une formule moins étendue peut être cohérent lorsque la perte financière maximale est supportable. Il ne doit toutefois pas conduire à négliger les risques encore importants, notamment le vol d’un véhicule particulièrement convoité.
Antivol mécanique ou traceur GPS : lequel privilégier pour une voiture récente ?
Pour une voiture récente, l’antivol mécanique et le traceur GPS répondent à deux besoins complémentaires. Le premier cherche à compliquer ou dissuader le vol, tandis que le second facilite potentiellement la localisation du véhicule après sa disparition. Le choix dépend du risque de vol, du budget et surtout des dispositifs exigés ou reconnus par l’assureur.
Un antivol mécanique, comme une canne de volant ou un blocage physique adapté, ajoute un obstacle visible à la prise du véhicule. Sa fonction principale consiste à compliquer l’action du voleur et, éventuellement, à le dissuader. Son efficacité dépend du matériel et de la méthode de vol utilisée.
Le traceur GPS intervient selon une autre logique. Il transmet ou enregistre des informations permettant de localiser le véhicule lorsque les conditions techniques le permettent. Il ne bloque pas physiquement le départ de la voiture. Son utilité dépend notamment de son fonctionnement, de la couverture réseau et de la capacité à accéder aux données après le vol.
Pour certains véhicules de forte valeur ou exposés à un risque particulier, l’assureur peut exiger des moyens de protection précis : système électronique, gravage, dispositif de suivi ou autre équipement reconnu. Ces exigences doivent figurer dans les documents contractuels applicables.
La comparaison porte donc sur la fonction de chaque solution, mais également sur sa reconnaissance par l’assureur.
| Critère | Antivol mécanique | Traceur GPS |
|---|---|---|
| Fonction principale | Freiner ou dissuader le vol | Faciliter la localisation après le vol |
| Moment d’intervention | Avant ou pendant la tentative | Principalement après la disparition |
| Conditions techniques | Résistance, adaptation et utilisation correcte | Alimentation, réception, transmission et service de suivi |
| Reconnaissance par l’assurance | À confirmer selon les dispositifs acceptés | À confirmer selon les systèmes et installations exigés |
| Coûts à considérer | Achat et éventuelle installation | Achat, installation et éventuel abonnement |
Certains contrats peuvent prévoir un avantage tarifaire ou une franchise vol réduite lorsque le véhicule dispose d’un équipement accepté. Cette réduction n’est cependant pas systématique et ne doit pas être supposée sans confirmation écrite.
Avant tout achat, il faut demander si une certification, une marque de conformité, un type d’installation ou l’intervention d’un professionnel agréé est nécessaire. Un dispositif performant, mais non conforme aux exigences contractuelles, peut ne pas remplir la condition demandée par l’assureur.
Les justificatifs d’achat, de pose et, si nécessaire, de fonctionnement du dispositif doivent être conservés. Le contrat peut préciser les documents exigibles en cas de sinistre.
Lorsque le véhicule présente une valeur élevée, combiner prévention physique et localisation peut être pertinent. Mais une meilleure protection technique ne compense pas nécessairement une franchise excessive ou une garantie vol trop limitée.
Les pièges d’une assurance auto très bon marché avec des franchises élevées
Une assurance auto affichant une prime très basse peut coûter davantage après un sinistre si ses franchises sont élevées. L’assuré conserve alors une part importante des dépenses, parfois pour chaque accident déclaré. Pour comparer correctement deux offres, il faut additionner les cotisations et les dépenses restant potentiellement à charge, sans oublier les plafonds et les services absents du contrat.
La franchise est la part du dommage qui reste supportée par l’assuré lorsqu’une garantie prévoit son application. En règle générale, accepter une franchise plus importante peut permettre de réduire la prime, mais cette relation dépend de la tarification de chaque assureur.
La conséquence apparaît surtout lors des petits sinistres : un bris de glace, un rétroviseur endommagé ou un accrochage sur un parking peut donner lieu à une indemnisation faible, voire nulle, si la franchise applicable absorbe tout ou partie du dommage.
Pour comparer deux devis, le raisonnement ne doit donc pas se limiter au montant de la cotisation annuelle.
Exemple hypothétique : deux contrats et un sinistre
Le contrat A coûte 450 € par an avec une franchise dommages de 800 €. Le contrat B coûte 600 € par an avec une franchise de 250 €. Les deux contrats sont supposés offrir des garanties identiques, hors franchise.
Sans sinistre, le contrat A permet d’économiser 150 € sur l’année. Pour un sinistre couvert entraînant 1 200 € de dommages, et en supposant l’application intégrale des franchises, le coût annuel composé de la prime et du reste à charge atteint 1 250 € avec le contrat A, contre 850 € avec le contrat B.
Dans cet exemple, le contrat B revient donc 400 € moins cher sur l’année du sinistre. Cette comparaison n’indique pas quel contrat sera le moins coûteux à long terme : cela dépend de la fréquence des sinistres, de leur montant et des autres clauses.
Une comparaison prévisionnelle peut s’appuyer sur la formule suivante : coût annuel attendu = prime annuelle + montant attendu des franchises et autres dépenses non couvertes. Cette estimation demande de considérer plusieurs scénarios, dont une année sans sinistre. L’historique personnel peut éclairer l’analyse, mais ne permet pas de prédire les accidents futurs.
La comparaison doit également intégrer les garanties autres que les dommages au véhicule. Une formule économique peut prévoir une assistance limitée, un véhicule de remplacement absent ou une protection corporelle du conducteur moins étendue. Ce ne sont pas des caractéristiques systématiques des contrats bon marché : seul le tableau des garanties permet de les établir.
Il faut notamment examiner les plafonds de la garantie du conducteur, les distances minimales d’intervention de l’assistance et les conditions de prise en charge d’un véhicule de prêt.
Un autre point important concerne la fréquence d’application de la franchise. Elle s’applique généralement à chaque sinistre concerné, et non une seule fois pour toute l’année. Deux accidents distincts peuvent donc entraîner deux sommes restant à charge, sous réserve des règles propres aux garanties mobilisées.
Enfin, il est utile de distinguer les différentes franchises du contrat : dommages, vol, bris de glace et autres événements peuvent obéir à des conditions distinctes. Comparer uniquement la franchise principale ne suffit pas.
Le contrat le moins cher à la souscription n’est donc pas nécessairement le plus économique en cas d’accident. Une réduction durable du budget suppose de sélectionner les garanties utiles sans transférer au conducteur un risque financier qu’il ne pourrait pas supporter.
À retenir avant de revoir son contrat
- Supprimer une garantie a du sens lorsque son coût est disproportionné par rapport au risque couvert et à la valeur du véhicule.
- Une modification de formule doit préserver les protections difficiles à financer personnellement, notamment les dommages corporels importants.
- Comparer les devis avec des franchises, plafonds et services équivalents permet d’identifier les véritables économies.
Comment réduire le coût de l’assurance auto sans dégrader sa couverture ?
Pour réduire le prix de son assurance auto sans perdre une protection importante, il faut commencer par auditer les garanties existantes, puis adapter le contrat à la valeur du véhicule et à son utilisation réelle. Les économies les plus cohérentes proviennent d’une déclaration actualisée, d’une comparaison de devis équivalents et de la suppression des seules options devenues peu pertinentes.
La première étape consiste à classer les garanties selon leur utilité personnelle : indispensables, conditionnelles ou éventuellement supprimables. Ce classement doit prendre en compte les obligations légales du pays concerné et les moyens financiers de l’automobiliste.
Il ne s’agit pas de considérer la couverture minimale comme suffisante pour tous. La responsabilité civile automobile, obligatoire en France, indemnise les dommages causés aux tiers dans les conditions légales. Elle ne couvre pas, à elle seule, les dommages subis par le véhicule assuré ou les blessures du conducteur responsable.
Une garantie personnelle du conducteur peut donc conserver une grande importance, même sur une voiture ancienne dont la couverture matérielle a été réduite.
Voici une grille de décision à adapter à sa situation.
| Garantie | Utilité à évaluer | Décision à envisager |
|---|---|---|
| Responsabilité civile | Protection des tiers et obligation légale selon le pays | Conserver le minimum obligatoire applicable |
| Protection du conducteur | Prise en charge de dommages corporels potentiellement importants | Vérifier en priorité les plafonds et exclusions |
| Dommages tous accidents | Protection de la valeur du véhicule, y compris pour certains accidents responsables | Réévaluer selon la valeur actuelle et le coût |
| Vol et incendie | Risque de perte financière lié au véhicule et à son exposition | Adapter au risque et à la capacité de remplacement |
| Valeur à neuf | Compensation de la décote d’un véhicule récent | Vérifier sa durée et son supplément de prix |
| Assistance et véhicule de remplacement | Continuité des déplacements après une panne ou un accident | Conserver les prestations réellement nécessaires |
| Protection des accessoires | Couverture d’équipements personnalisés ou coûteux | Adapter à leur valeur justifiée |
Une fois ce diagnostic réalisé, plusieurs leviers peuvent être examinés avec l’assureur.
- Actualiser le kilométrage annuel : un usage devenu plus limité peut permettre d’accéder à une tarification adaptée, lorsque l’assureur propose cette possibilité.
- Réviser les conducteurs déclarés : vérifier que les personnes mentionnées correspondent à la réalité, sans omettre les conducteurs habituels ou les situations demandées.
- Comparer une formule intermédiaire : conserver certaines protections contre le vol, l’incendie ou les dommages identifiés peut être préférable à une formule au tiers simple.
- Mettre les contrats en concurrence : demander des devis comparables permet de vérifier si le tarif correspond toujours au profil et au véhicule.
- Réexaminer les options : retirer une prestation faisant doublon avec une protection déjà détenue peut réduire la prime, sous réserve d’une réelle équivalence des services.
En France, la résiliation infra-annuelle issue du dispositif dit « loi Hamon » permet, pour les contrats d’assurance automobile éligibles, de résilier après la première année dans les conditions légales. Le nouvel assureur accomplit les formalités nécessaires afin d’assurer la continuité de l’assurance obligatoire. Les règles de résiliation à l’échéance et les délais applicables doivent également être vérifiés. Dans les autres pays francophones, les modalités sont différentes et dépendent du droit local.
Le coefficient de réduction-majoration, communément appelé bonus-malus en France, constitue également un élément tarifaire important. Une conduite sans sinistre responsable peut contribuer à l’amélioration de ce coefficient selon les règles applicables.
Il faut cependant distinguer ce mécanisme réglementaire des réductions commerciales ou avantages de fidélité accordés librement par un assureur. Un changement d’assureur ne remet pas automatiquement le bonus-malus réglementaire à zéro, mais certains avantages propres à l’ancien contrat peuvent disparaître. Il est donc préférable de comparer le montant final et les conditions de la nouvelle offre plutôt que de présumer la conservation de tous les bénéfices antérieurs.
La négociation peut également porter sur les modalités de paiement, les options ou la tarification du profil, mais elle ne garantit pas une baisse. Une modification de franchise doit toujours être évaluée au regard du reste à charge potentiel.
L’erreur serait de cumuler plusieurs économies sans examiner leurs conséquences : réduire la formule, supprimer le véhicule de remplacement et accepter une franchise plus élevée peut produire un contrat moins cher, mais beaucoup moins protecteur. Une baisse de prime ne constitue un progrès que si les risques conservés restent financièrement acceptables.
Pour passer à l’action, rassemblez votre contrat actuel et plusieurs devis comparables, puis confrontez-les ligne par ligne : garanties, exclusions, franchises, plafonds, services et prime annuelle. Demandez une confirmation écrite des points déterminants avant de signer. L’objectif n’est pas de souscrire systématiquement moins de garanties, mais de payer pour celles qui protègent réellement votre véhicule, votre mobilité et votre situation financière.
Une assurance tous risques couvre-t-elle absolument tous les dommages ?
Non. Une assurance tous risques regroupe généralement des garanties étendues, mais elle comporte des exclusions, des franchises et des limites contractuelles. Certaines circonstances, certains équipements ou certains types de dommages peuvent ne pas être couverts. Il faut vérifier les documents du contrat pour connaître précisément la protection souscrite.
Peut-on conserver une garantie du conducteur avec une assurance au tiers ?
Oui, lorsque l’assureur propose cette garantie dans la formule concernée ou en option. La responsabilité civile ne protège pas, à elle seule, les dommages corporels du conducteur responsable. Il est donc utile de contrôler les plafonds, exclusions et conditions de la garantie personnelle du conducteur, même lorsque le véhicule présente une faible valeur marchande.
Une franchise est-elle toujours déduite du remboursement de l’assurance auto ?
Non. L’application d’une franchise dépend de la garantie mobilisée, des circonstances du sinistre et des dispositions du contrat. Certaines protections peuvent prévoir une franchise différente ou aucune franchise. En présence d’un tiers responsable, les modalités d’indemnisation peuvent également varier selon la situation et le droit applicable.
Faut-il modifier son assurance auto après l’installation de nouveaux équipements ?
Il est prudent de contacter l’assureur lorsqu’un équipement significatif est ajouté ou qu’une modification peut influencer le risque assuré. Certains accessoires sont déjà couverts, tandis que d’autres nécessitent une déclaration ou une extension. Demander une confirmation écrite et conserver les factures permet de mieux connaître les limites de l’indemnisation.
Peut-on changer d’assureur sans perdre son bonus-malus ?
En France, le coefficient réglementaire de réduction-majoration est conservé lors du changement d’assureur selon les règles applicables et les informations transmises dans le relevé d’informations. En revanche, une remise commerciale, un avantage d’ancienneté ou certaines prestations négociées peuvent ne pas être repris par le nouvel assureur. Les systèmes de tarification et les règles diffèrent dans les autres pays francophones.