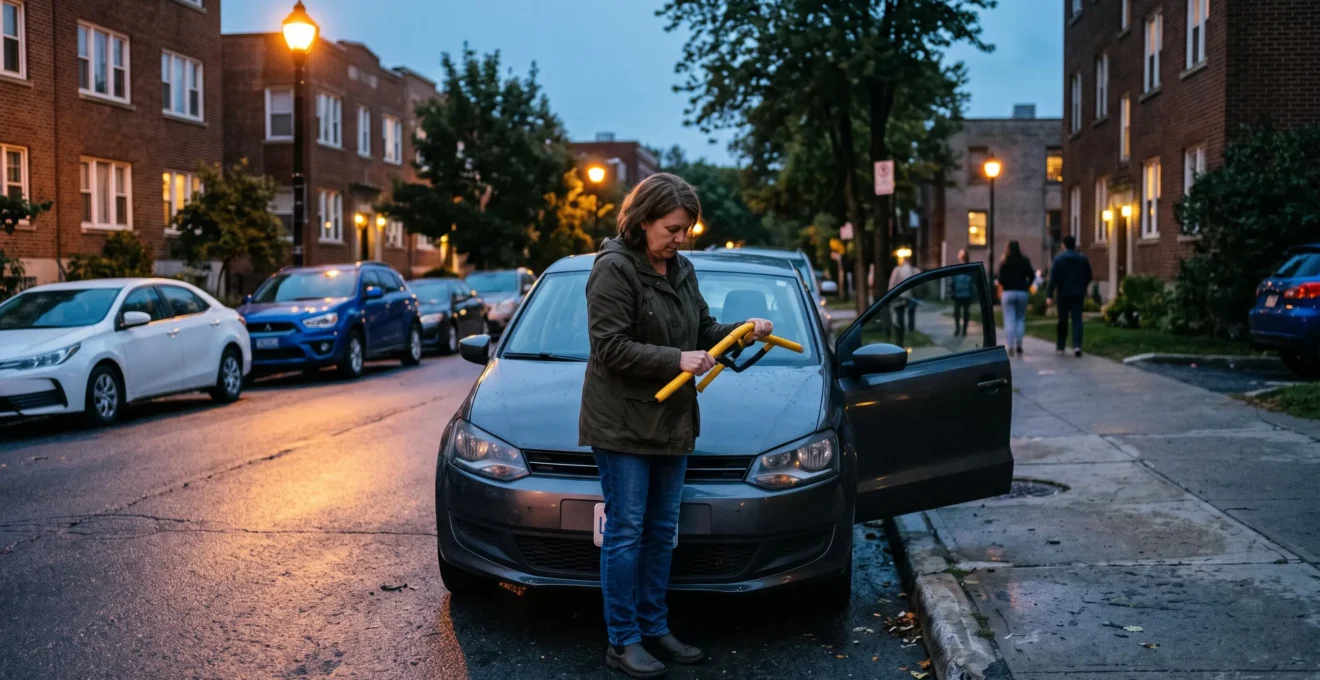
Stationner sa voiture dans la rue l’expose à des risques difficiles à maîtriser : tentative de vol, vitre brisée, dégradation de carrosserie ou disparition d’accessoires. Pourtant, l’absence de garage privé ne signifie pas qu’un véhicule doit rester sans protection. Le choix de l’emplacement, les habitudes quotidiennes et quelques équipements adaptés permettent de limiter son exposition.
La protection automobile repose sur plusieurs objectifs complémentaires : décourager les interventions opportunistes, compliquer le vol du véhicule, protéger les objets et équipements, puis faciliter les démarches si un incident survient. Une voiture récente à accès mains libres ne présente pas les mêmes vulnérabilités qu’un véhicule ancien dépourvu d’équipements électroniques.
Il faut également tenir compte de la durée du stationnement, du quartier et des garanties d’assurance effectivement souscrites. La meilleure stratégie n’est donc pas nécessairement la plus coûteuse, mais celle qui répond aux risques concrets du véhicule et de son environnement.
Protéger une voiture stationnée dans la rue : l’essentiel
- Privilégier un emplacement autorisé, éclairé et fréquenté, tout en verrouillant systématiquement le véhicule et en retirant les objets visibles.
- Combiner, selon les risques, un antivol mécanique apparent, une protection des clés mains libres et éventuellement un traceur GPS.
- Vérifier les garanties vol, vandalisme et assistance, ainsi que les conditions de couverture des équipements ajoutés.
- Pourquoi certaines places de stationnement exposent-elles davantage au vol ?
- Antivol mécanique ou traceur GPS : lequel privilégier pour une voiture récente ?
- Comment protéger une voiture stationnée dehors pendant plusieurs semaines ?
- Les précautions contre le vol sans effraction des véhicules à accès mains libres
- Après un déménagement en zone urbaine : quand et comment renforcer la sécurité de sa voiture ?
- Les équipements non déclarés qui peuvent poser problème après un vol de voiture
- Quand souscrire une assistance renforcée avant un voyage en voiture ?
- Quelles garanties d’une assurance auto sont vraiment utiles selon son véhicule ?
Pourquoi certaines places de stationnement exposent-elles davantage au vol ?
Certaines places de stationnement présentent davantage de risques parce qu’elles sont isolées, insuffisamment éclairées ou peu visibles des passants. D’autres deviennent attractives lorsque des objets restent apparents dans l’habitacle. Pour évaluer une place, il faut examiner simultanément l’environnement, les possibilités de surveillance et les caractéristiques du véhicule, sans supposer qu’une rue particulière est systématiquement dangereuse.
Une rue fréquentée peut offrir une forme de surveillance informelle grâce aux riverains, aux commerces et aux piétons. À l’inverse, un emplacement discret peut laisser davantage de temps à une personne mal intentionnée. Mais la fréquentation n’est pas une garantie : une rue commerçante connaît aussi des passages anonymes et des arrêts de courte durée.
L’éclairage facilite la visibilité du véhicule, sans remplacer un système antivol. L’existence d’une caméra peut également constituer un élément à considérer, mais ne garantit ni l’enregistrement exploitable d’un incident ni une intervention immédiate.
Le risque dépend aussi de ce qui est visible depuis l’extérieur. Un sac, un appareil électronique ou un câble laissant supposer la présence d’un équipement peut attirer l’attention. Certains modèles peuvent également intéresser des personnes recherchant des pièces ou accessoires particuliers.
Les recommandations du ministère de l’Intérieur contre les vols de voitures conseillent notamment de privilégier les emplacements éclairés, de verrouiller les portes et de ne laisser aucun objet attractif apparent.
Pour apprécier les risques de sa rue, une observation à plusieurs moments de la journée est plus utile qu’une impression ponctuelle :
- Repérer l’éclairage et la visibilité du véhicule après la tombée de la nuit.
- Observer la circulation piétonne et la présence de logements occupés à proximité.
- Noter les traces éventuelles de vitres brisées ou d’autres dégradations, sans en déduire automatiquement leur cause.
- Comparer les possibilités de stationnement accessibles et autorisées.
Il faut distinguer le vol opportuniste, favorisé par une porte mal fermée ou un objet visible, du vol ciblé, dans lequel un véhicule ou un équipement particulier est recherché. Un antivol de volant apparent peut compliquer les deux situations, mais ne les empêche pas systématiquement.
Stationner devant son domicile facilite les contrôles visuels. En revanche, retrouver chaque soir exactement le même véhicule au même endroit peut rendre ses habitudes plus prévisibles. Varier occasionnellement l’emplacement, lorsque cela reste pratique et autorisé, constitue une précaution possible, sans efficacité démontrée à elle seule.
Une fois l’environnement identifié, l’enjeu consiste à choisir des dispositifs qui répondent au type de vol redouté, plutôt que de multiplier les équipements sans objectif précis.
Antivol mécanique ou traceur GPS : lequel privilégier pour une voiture récente ?
Pour une voiture récente stationnée dans la rue, l’antivol mécanique constitue généralement une première mesure de dissuasion visible, tandis que le traceur GPS peut aider à localiser le véhicule après sa disparition. Ces dispositifs remplissent deux fonctions différentes : ralentir le vol et faciliter les recherches. Leur intérêt respectif dépend de la valeur du véhicule, du risque identifié et du budget disponible.
Une canne de volant ou un bloque-volant demande une intervention supplémentaire pour déplacer le véhicule. Elle rend aussi la protection immédiatement perceptible. Sa résistance varie toutefois selon sa conception et son installation : elle n’offre pas une impossibilité matérielle de vol.
Un traceur GPS, lorsqu’il fonctionne et dispose d’une couverture adaptée, permet de transmettre des informations de localisation. Il ne bloque pas directement l’ouverture des portes ni le démarrage. Son utilité dépend également de sa discrétion, de son alimentation et des possibilités de transmission des données.
| Critère | Antivol mécanique | Traceur GPS |
|---|---|---|
| Objectif principal | Dissuader et compliquer le déplacement du véhicule | Faciliter la localisation après un vol |
| Effet visible | Oui, généralement | Non, lorsqu’il est dissimulé |
| Après la disparition | N’apporte pas de localisation | Peut fournir une position exploitable |
| Contraintes | Pose et retrait à chaque utilisation | Alimentation, couverture, entretien et abonnement éventuel |
| Limite principale | Peut être neutralisé | Ne garantit pas la récupération du véhicule |
Le choix dépend principalement de l’exposition. Pour une voiture régulièrement garée dans une rue où le risque opportuniste préoccupe son propriétaire, un antivol visible peut constituer la première dépense pertinente. Pour un véhicule de valeur particulièrement exposé au vol ciblé, un traceur peut compléter utilement cette protection.
Il faut aussi vérifier les conditions du fabricant et de l’assureur. Certains dispositifs de localisation nécessitent un abonnement, une installation professionnelle ou une certification particulière pour être reconnus contractuellement. La présence d’un traceur ne donne pas automatiquement droit à une réduction de prime.
Les voitures à accès mains libres nécessitent une précaution supplémentaire. Un antivol mécanique peut compliquer leur déplacement, mais il ne bloque pas directement une attaque électronique contre le signal de la clé. Une boîte ou pochette anti-relais adaptée, dont l’efficacité est régulièrement vérifiée, répond à une vulnérabilité différente.
La combinaison d’un équipement visible et d’une protection électronique cohérente offre plusieurs obstacles complémentaires. Elle ne dispense cependant pas de préparer les périodes où la voiture restera immobilisée longtemps.
Comment protéger une voiture stationnée dehors pendant plusieurs semaines ?
Pour protéger une voiture stationnée dehors pendant plusieurs semaines, il faut sécuriser son emplacement, retirer les objets sensibles, anticiper les effets de l’immobilisation et organiser des contrôles réguliers. La durée d’absence impose également de vérifier les règles locales de stationnement et les conditions d’assurance. Une voiture protégée contre le vol doit aussi rester légalement stationnée et mécaniquement utilisable.
Une immobilisation prolongée expose le véhicule à plusieurs difficultés distinctes : batterie qui se décharge, pneus qui perdent de la pression, corrosion des freins ou dégradations liées aux intempéries. Ces phénomènes dépendent notamment de l’état du véhicule, de son environnement et de la durée réelle de l’arrêt.
Avant le départ, il est utile de contrôler l’état de la batterie, la pression des pneus et les recommandations du constructeur concernant les stationnements prolongés. Un entretien préventif adapté évite de découvrir au retour une voiture qui ne démarre plus.
Les précautions contre le vol restent indispensables. Il convient de vider l’habitacle des objets de valeur, de retirer les doubles de clés et d’éviter de laisser les documents sensibles dans la voiture. Une personne de confiance peut également surveiller régulièrement l’état extérieur du véhicule et signaler une anomalie.
Si cette personne doit déplacer la voiture, elle doit être autorisée à la conduire et disposer de la couverture d’assurance nécessaire. Le déplacement doit respecter les règles de circulation et de stationnement.
7 jours consécutifs
En France, laisser un véhicule plus de sept jours consécutifs au même emplacement sur la voie publique constitue un stationnement abusif. Une réglementation locale peut fixer une durée inférieure. Cette règle française ne s’applique pas automatiquement dans les autres pays francophones.
Ministère de l’Intérieur, fiche Ma Sécurité du 8 octobre 2026 : règles du stationnement abusif présentées par Ma Sécurité.
En France, un stationnement abusif peut entraîner une amende forfaitaire de 35 euros et une mise en fourrière. Une carte de stationnement résidentiel ne supprime pas nécessairement les restrictions de durée. Ailleurs, il faut consulter les règles locales applicables.
Pour plusieurs semaines d’absence, la location temporaire d’une place dans un parking fermé peut donc être préférable à un stationnement permanent sur la voie publique. Il convient néanmoins de vérifier les conditions d’accès, la surveillance éventuelle et les exigences du contrat d’assurance.
Une housse de protection automobile peut limiter certaines salissures et l’exposition aux intempéries lorsqu’elle est adaptée au véhicule. Elle présente toutefois des contraintes : fixation contre le vent, risque de frottement sur une carrosserie sale et visibilité réduite des éventuelles dégradations. Elle peut aussi signaler qu’une voiture restera inutilisée.
Enfin, prévenir son assureur d’une immobilisation inhabituelle permet de vérifier si une condition particulière s’applique, sans supposer que toute période d’arrêt nécessite une déclaration obligatoire.
La protection d’une voiture immobile ne dépend donc pas uniquement de son verrouillage. Pour un modèle équipé d’un accès mains libres, la sécurisation des clés mérite une attention particulière, même lorsque le véhicule reste garé devant le domicile.
Les précautions contre le vol sans effraction des véhicules à accès mains libres
Une voiture à accès mains libres peut être exposée à une attaque par relais de signal. Cette technique consiste à faire croire au véhicule que sa clé électronique se trouve suffisamment près pour autoriser l’ouverture et, selon le système, le démarrage.
Dans ce scénario, les personnes mal intentionnées n’ont pas nécessairement besoin d’entrer physiquement en possession de la clé. Le signal peut être capté et relayé alors que celle-ci se trouve dans le logement du propriétaire, à proximité d’une entrée ou d’une fenêtre.
Cette vulnérabilité dépend du fonctionnement du système installé : tous les véhicules récents ne présentent pas les mêmes caractéristiques ni les mêmes protections.
Les conseils de prévention du vol automobile de la Metropolitan Police décrivent ce mécanisme et recommandent notamment de protéger les clés, de vérifier le verrouillage et de conserver des dispositifs antivol complémentaires. Ces recommandations techniques sont pertinentes au-delà du Royaume-Uni, sans que les règles d’assurance britanniques soient automatiquement transposables.
Plusieurs habitudes permettent de réduire l’exposition :
- Éloigner les clés des portes, fenêtres et emplacements où stationne habituellement le véhicule.
- Utiliser une pochette de Faraday ou une boîte conçue pour bloquer les signaux radio, puis tester périodiquement son efficacité.
- Désactiver la fonction mains libres lorsque le constructeur propose cette possibilité.
- Vérifier que les portes sont réellement verrouillées après la fermeture, sans se fier uniquement à l’appui sur la télécommande.
- Conserver un antivol physique complémentaire lorsqu’il est adapté au véhicule.
Le contrôle du verrouillage protège également contre d’autres méthodes, notamment le brouillage de la commande de fermeture. La procédure exacte dépend du véhicule : un signal lumineux peut aider, mais une vérification physique reste pertinente lorsque cela est possible.
Une autre menace concerne le vol direct des clés. Une entrée d’habitation facilement accessible, une clé laissée à proximité de la porte ou un double conservé dans l’habitacle peuvent faciliter la disparition du véhicule. Les clés secondaires et les documents d’immatriculation doivent donc être conservés séparément et dans un endroit sécurisé.
Il faut également se montrer prudent avec les interventions électroniques non agréées, notamment certaines reprogrammations de clés. Après une perte de clé ou une intervention douteuse, demander un contrôle à un professionnel compétent peut être approprié.
En cas de vol sans trace d’effraction, l’absence de dommage matériel visible ne suffit pas, à elle seule, à établir les circonstances du sinistre. L’assureur peut demander des justificatifs et examiner les conditions du contrat. Conserver les factures, les attestations d’installation et les informations relatives aux dispositifs de sécurité facilite alors la constitution du dossier.
Ces précautions sont particulièrement importantes lorsque le véhicule stationne régulièrement près du logement. Un changement de domicile peut également modifier son exposition et justifier une réévaluation globale de la sécurité.
Après un déménagement en zone urbaine : quand et comment renforcer la sécurité de sa voiture ?
Après un déménagement en zone urbaine, il est préférable de réévaluer la sécurité de sa voiture dès les premiers jours, avant qu’un incident survienne. L’objectif est de comparer les conditions de stationnement de l’ancien et du nouveau logement, puis d’adapter progressivement les habitudes, les équipements et l’assurance. Le changement d’environnement constitue un bon moment pour revoir les protections existantes.
Un quartier inconnu peut présenter des contraintes nouvelles : stationnement éloigné du domicile, faible visibilité nocturne, forte rotation des véhicules ou absence de parking privé. Cela ne signifie pas nécessairement que le secteur est plus exposé au vol.
Pendant les premières semaines, observer différents emplacements permet de mieux connaître l’environnement. Les échanges avec les voisins, un gardien d’immeuble ou des riverains peuvent fournir des indications pratiques sur les possibilités de stationnement. Ces témoignages doivent toutefois être distingués de données officielles sur la délinquance.
La démarche peut être progressive. Elle commence par les habitudes qui ne nécessitent aucun investissement, puis se poursuit par les équipements adaptés aux risques constatés.
Checklist : sécuriser sa voiture après un déménagement
- Observer les emplacements disponibles de jour et de nuit, puis noter deux places autorisées offrant un éclairage et une visibilité satisfaisants.
- Inspecter l’habitacle et retirer les objets visibles, avec une photographie de contrôle montrant les sièges et la plage arrière dégagés.
- Tester le verrouillage et les protections existantes, puis consigner le résultat dans une courte fiche de contrôle.
- Comparer les dispositifs antivol compatibles avec le modèle et conserver une liste des équipements déjà présents ou à installer.
- Contacter son assureur pour signaler le changement d’adresse et de stationnement, puis conserver la confirmation et les éventuelles modifications du contrat.
La déclaration du déménagement constitue un point important. L’adresse et le lieu habituel de stationnement peuvent faire partie des éléments utilisés par l’assureur pour apprécier le risque. Selon le pays, la réglementation et le contrat, leur modification peut nécessiter une déclaration et entraîner une révision des conditions ou de la prime.
Si les risques paraissent élevés malgré des précautions simples, un antivol mécanique, un système de localisation ou la location d’une place fermée peuvent être envisagés. Il n’est pas nécessaire de tout installer simultanément : l’investissement doit rester cohérent avec la valeur et les caractéristiques de la voiture.
Le stationnement résidentiel sur voirie mérite également une vérification. Un abonnement peut faciliter l’accès à certains emplacements, mais ne garantit ni leur disponibilité ni leur sécurité. Il ne dispense pas non plus du respect des restrictions locales, et une utilisation régulière du même emplacement peut rendre les habitudes de stationnement prévisibles.
Une fois les mesures retenues, il reste à s’assurer que les équipements ajoutés sont correctement documentés et que leur éventuelle couverture par l’assurance ne repose pas sur une simple supposition.
Les équipements non déclarés qui peuvent poser problème après un vol de voiture
Les équipements ajoutés à une voiture ne sont pas toujours indemnisés de la même manière que ceux présents à l’origine. Un autoradio remplacé, des jantes particulières, un traceur ou un aménagement spécifique peuvent relever de conditions de couverture distinctes.
Il est donc utile de distinguer trois catégories : les équipements montés d’origine, les accessoires ajoutés et déclarés lorsque cela est nécessaire, et les biens personnels transportés dans l’habitacle. Les garanties et plafonds applicables à chacune peuvent être différents.
Les contrats automobiles peuvent exclure certains accessoires hors série ou limiter leur indemnisation. Une facture d’achat ne garantit pas à elle seule qu’un équipement sera remboursé après un vol.
La déclaration des modifications doit être appréciée selon les obligations légales et contractuelles applicables. Tous les accessoires achetés après la souscription ne nécessitent pas systématiquement une déclaration individuelle. En revanche, une modification significative du risque ou un équipement faisant l’objet d’une condition particulière doit être signalé conformément au contrat.
Une omission ou une déclaration inexacte peut avoir des conséquences sur l’indemnisation. En France, celles-ci dépendent notamment de la nature de l’information, des obligations déclaratives et de l’existence éventuelle d’une mauvaise foi. Une réduction d’indemnité ou la nullité du contrat ne sont donc pas des conséquences automatiques de tout oubli.
Pour éviter les difficultés de preuve, il est préférable de préparer un dossier avant tout incident.
Ce dossier peut comprendre des photographies générales du véhicule, des vues détaillées des équipements, les factures d’achat et de pose, les références des produits et, lorsqu’elles existent, les attestations d’installation. Il facilite la justification de la présence et de la valeur des accessoires auprès de l’assureur.
Les justificatifs doivent être conservés en dehors du véhicule, dans un endroit sécurisé. Une copie numérique peut compléter les originaux afin d’éviter que les preuves disparaissent en même temps que la voiture.
Le risque inverse existe également : déclarer la présence d’un traceur ou d’un dispositif antivol alors qu’il n’est pas installé ou ne fonctionne plus peut poser problème si cette information a été déterminante dans les conditions de couverture. Il convient donc de vérifier périodiquement le fonctionnement des protections exigées par le contrat.
Pour un équipement de valeur, une confirmation écrite de l’assureur concernant sa prise en charge et les éventuels plafonds applicables est particulièrement utile.
Cette préparation simplifie les démarches après un vol, mais elle peut aussi être intégrée à la vérification des garanties avant un déplacement, notamment lorsque la voiture restera chargée ou stationnée loin du domicile.
Quand souscrire une assistance renforcée avant un voyage en voiture ?
Une assistance automobile renforcée devient particulièrement pertinente avant un trajet long, un déplacement à l’étranger ou un voyage dans lequel une immobilisation entraînerait des difficultés importantes. Il faut vérifier sa portée suffisamment avant le départ, car l’assistance et la garantie vol ne couvrent pas les mêmes conséquences. Le niveau adapté dépend de la destination, du véhicule et des prestations déjà comprises dans le contrat.
La garantie vol concerne, selon les conditions souscrites, la disparition du véhicule ou certains dommages liés à une tentative de vol. L’assistance organise plutôt une aide pratique en cas d’événement couvert : dépannage, remorquage, transport des occupants ou autres prestations prévues.
La disparition d’une voiture peut également déclencher certaines prestations d’assistance, lorsque le contrat le prévoit expressément. Cela ne signifie pas que l’assistance rembourse sa valeur.
Pour une voiture ancienne, un véhicule fortement chargé ou un voyage impliquant plusieurs étapes éloignées du domicile, les conséquences d’une panne peuvent rendre une couverture élargie intéressante. L’élément déterminant reste le besoin réel : possibilité de poursuivre le trajet, hébergement éventuel, récupération du véhicule et solutions de transport alternatives.
Avant de choisir une extension, plusieurs conditions doivent être examinées :
- La franchise kilométrique : l’assistance en cas de panne fonctionne-t-elle à proximité du domicile ou seulement au-delà d’une certaine distance ?
- Les plafonds de remboursement pour le remorquage, l’hébergement ou le transport.
- Les pays couverts, y compris pour les garanties facultatives.
- Les exclusions éventuelles, notamment celles liées aux circonstances de l’immobilisation ou à l’état du véhicule.
- La date de prise d’effet de l’extension et l’existence éventuelle d’un délai de carence.
La présentation des garanties d’assurance automobile par France Assureurs rappelle notamment l’importance de vérifier la franchise kilométrique et les pays dans lesquels les prestations d’assistance s’appliquent. Il s’agit d’informations relatives au marché français, à confronter aux contrats et règles applicables dans les autres pays francophones.
L’assistance ne remplace pas la préparation du véhicule. Un contrôle mécanique adapté, le rangement des bagages hors de vue et la sélection d’emplacements de stationnement pour les étapes nocturnes restent essentiels.
En voyage, les lieux inconnus augmentent aussi l’incertitude sur les conditions de stationnement. Il est prudent d’identifier à l’avance les possibilités de parking, notamment lorsque la voiture contient des bagages. Même pour un arrêt bref, aucun objet précieux ne devrait rester visible.
Une fois l’assistance vérifiée, il reste à examiner la protection financière du véhicule lui-même. La formule d’assurance appropriée dépend notamment de sa valeur, de sa fréquence d’utilisation et de son exposition aux dommages en stationnement.
À retenir avant de choisir ses garanties automobiles
- Une garantie vol n’offre pas nécessairement une indemnisation suffisante : la franchise et la méthode d’évaluation du véhicule comptent autant que son existence.
- Le vandalisme, les accessoires et les dégradations vitrées peuvent relever de garanties ou de plafonds distincts.
- Une protection efficace consiste à mettre en regard le coût des garanties, les pertes financières possibles et les mesures de prévention effectivement reconnues par l’assureur.
Quelles garanties d’une assurance auto sont vraiment utiles selon son véhicule ?
Les garanties les plus utiles dépendent de la valeur du véhicule, de son exposition au vol et du montant que son propriétaire pourrait supporter après un sinistre. Pour une voiture récente stationnée régulièrement dans la rue, les garanties vol, vandalisme et bris de glace méritent une attention particulière. Pour un véhicule ancien de faible valeur, la franchise et l’indemnisation prévisible peuvent davantage peser dans la décision.
Dans de nombreux pays francophones, une assurance de responsabilité civile automobile constitue le socle obligatoire, selon les règles nationales. En France, elle demeure obligatoire pour les véhicules concernés même lorsqu’ils ne circulent pas. Elle ne couvre cependant pas, à elle seule, le vol ou les dégradations subies par la voiture assurée.
Les garanties facultatives doivent donc être examinées à partir de scénarios concrets. Une voiture de valeur stationnée quotidiennement sur la voie publique peut justifier une couverture contre le vol et les actes de vandalisme. Pour une voiture plus ancienne, le coût supplémentaire de ces garanties doit être comparé à l’indemnisation susceptible d’être obtenue.
| Situation | Garantie à vérifier | Point de vigilance |
|---|---|---|
| Voiture récente ou de valeur garée en rue | Vol et vandalisme | Exigences antivol, exclusions et franchise |
| Voiture ancienne de faible valeur | Vol et dommages facultatifs | Prime supplémentaire par rapport à l’indemnisation possible |
| Stationnement exposé aux tentatives d’effraction | Bris de glace et dommages associés | Éléments couverts et conditions de prise en charge |
| Véhicule comportant des accessoires coûteux | Couverture des accessoires hors série | Plafonds, déclaration et justificatifs |
| Voiture indispensable aux trajets quotidiens | Assistance et véhicule de remplacement | Conditions de mise à disposition et durée de prise en charge |
La franchise correspond à la part du sinistre qui reste à la charge de l’assuré lorsque la garantie s’applique. L’indemnité peut également dépendre de la valeur retenue pour le véhicule et des modalités contractuelles : valeur estimée par un expert, valeur de remplacement ou formule spécifique prévue au contrat.
Un contrat présentant une prime attractive peut ainsi offrir une protection financière limitée si la franchise est élevée ou si des accessoires importants sont exclus. À l’inverse, une formule plus complète n’est pas automatiquement rentable pour un véhicule dont la valeur résiduelle est faible.
Le bris de glace mérite une vérification spécifique. Selon le contrat, les vitres latérales, certains éléments optiques ou les dommages liés à une tentative de vol peuvent être couverts différemment. Il ne faut pas supposer qu’une garantie bris de glace indemnise toutes les dégradations commises sur la carrosserie.
La garantie vandalisme doit également être distinguée des dommages accidentels et des dégradations liées à une tentative de vol. Son champ d’application et ses exclusions varient selon les contrats.
Enfin, les dispositifs de prévention peuvent avoir une incidence sur les conditions d’assurance. Certains assureurs exigent une alarme, un antidémarrage, un gravage ou d’autres protections pour couvrir certains véhicules contre le vol. Des avantages tarifaires peuvent exister, mais ils ne sont ni systématiques ni garantis.
Pour comparer plusieurs formules, il est donc préférable de demander les conditions écrites, de vérifier les équipements reconnus et d’estimer la charge financière qui resterait à supporter dans les principaux scénarios de sinistre.
La prochaine action utile consiste à relire les garanties et exclusions du contrat actuel, puis à confronter ces informations aux conditions de stationnement habituelles. Ce contrôle permet de déterminer si un changement d’habitude, un équipement supplémentaire ou une adaptation de l’assurance répond le mieux au besoin réel.
Une alarme automobile suffit-elle à protéger une voiture stationnée dans la rue ?
Non. Une alarme peut signaler certaines tentatives d’intrusion et exercer un effet dissuasif, mais son efficacité dépend du dispositif, de son fonctionnement et de la possibilité pour quelqu’un de réagir. Elle peut être complétée par un antivol mécanique, un verrouillage systématique et une protection des clés électroniques.
Faut-il retirer tous les objets de la voiture, même pour une seule nuit ?
Il est préférable de ne laisser aucun objet de valeur ou susceptible d’attirer l’attention dans l’habitacle. Un sac vide ou un accessoire électronique visible peut susciter une tentative de vol. Les objets sensibles doivent idéalement être emportés plutôt que simplement dissimulés sous un siège.
Une caméra installée chez soi peut-elle surveiller une voiture garée dans la rue ?
La possibilité de filmer la voie publique dépend des règles de protection de la vie privée et de vidéosurveillance applicables dans le pays concerné. Une caméra domestique ne peut donc pas être orientée librement vers les passants ou les véhicules voisins. Avant toute installation, il faut vérifier le cadre juridique local et limiter les prises de vue conformément aux règles applicables.
Que faire si une voiture présente des signes de tentative d’effraction au retour du stationnement ?
Il convient de vérifier d’abord la sécurité des lieux, puis de photographier les dommages et de dresser la liste des éléments éventuellement manquants. Il faut ensuite contacter les autorités compétentes et l’assureur selon les procédures et délais applicables. En présence de traces susceptibles d’être exploitées, éviter de les manipuler inutilement facilite les constatations.
Le stationnement dans un parking payant garantit-il une meilleure protection contre le vol ?
Pas nécessairement. Un parking fermé, contrôlé ou surveillé peut limiter certaines possibilités d’accès, mais aucun de ces dispositifs ne supprime totalement le risque. Il faut distinguer un parking simplement payant d’un espace bénéficiant d’un contrôle d’accès effectif, puis vérifier les conditions d’exploitation et les éventuelles exigences du contrat d’assurance.